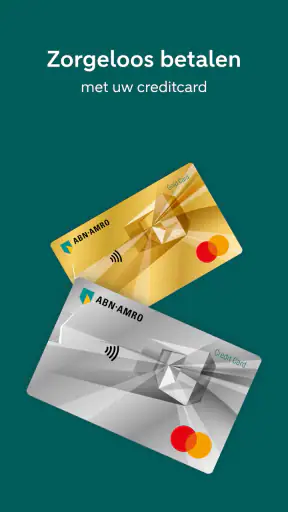
ABN AMRO Creditcard

- 1.32K Recensies
- 4,7
- Downloads
- 500.000+
 Analyse door Mobxio
Bij een creditcardapp is overzicht vooral waardevol op het moment dat je snel iets wilt controleren: is een aankoop al verwerkt, en hoeveel heb ik deze maand uitgegeven? Ik heb de ABN AMRO Creditcard daarom vooral beoordeeld op hoe bruikbaar het is om je kaartuitgaven tussendoor te volgen, niet als complete bankapp of financieel adviesmiddel. Mijn indruk: voor bestaande ABN AMRO-creditcardgebruikers kan dit een handige, gerichte plek zijn om hun kaartgebruik bij te houden. De ervaring is wel afhankelijk van je persoonlijke situatie en van wat je nodig hebt om een app prettig te bedienen.
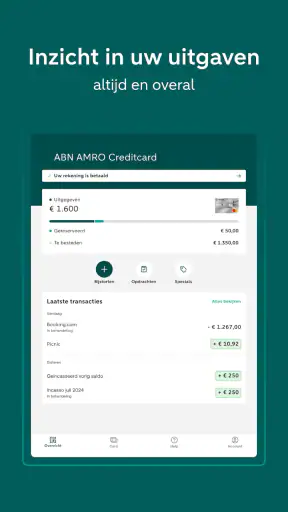
Overzicht dat past bij kaartuitgaven
De app valt onder financiën en is gemaakt door International Card Services BV. Dat onderscheid is nuttig om in gedachten te houden: dit is geen algemene budgetplanner waarin je vanzelfsprekend al je bankrekeningen, contante uitgaven en spaardoelen samenbrengt. De kern is je ABN AMRO-creditcard. Wie vooral wil zien wat er met die kaart gebeurt, heeft daardoor minder afleiding dan in een brede geldbeheerapp.
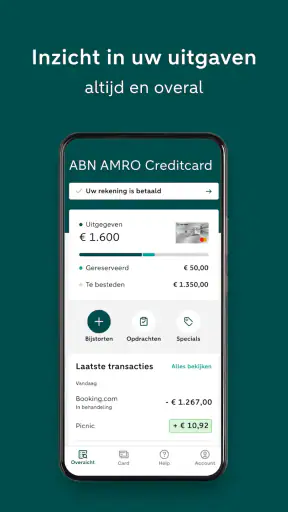
In dagelijks gebruik is zo’n aparte plek handig wanneer je een betaling wilt nalopen zonder je creditcarduitgaven te verwarren met gewone rekeningtransacties. Denk aan een online bestelling die je net hebt geplaatst, of een aankoop onderweg waarvan je later het bedrag wilt controleren. De app is dan een controlepunt: je kijkt naar de kaartinformatie en kunt die naast je bon of bestelbevestiging leggen. Dat klinkt eenvoudig, maar juist een duidelijke scheiding tussen kaart en betaalrekening helpt bij het terugvinden van uitgaven.
Wat ik sterk vind aan deze opzet, is de beperkte taak. Een creditcardoverzicht hoeft niet te doen alsof het je hele financiële leven begrijpt. Voor iemand die zijn kaart bewust gebruikt voor bepaalde aankopen, kan een gespecialiseerd overzicht overzichtelijker zijn dan een app met allerlei budgetcategorieën en grafieken. Andersom geldt ook: wie één totaalbeeld van meerdere banken en betaalmiddelen wil, zal naast deze app waarschijnlijk een andere oplossing nodig hebben.
Leesbaarheid en navigatie: minder zoeken, beter controleren
Bij financiële informatie draait leesbaarheid niet alleen om lettergrootte. Het gaat er ook om of je snel begrijpt waar je moet kijken en of kaartuitgaven niet opgaan in andere informatie. Omdat deze app op de ABN AMRO-creditcard is gericht, is de inhoud in principe afgebakend. Dat kan helpen als je de app opent met één concrete vraag, zoals: “Welke kaartbetaling wil ik controleren?”
Ik zou de app vooral gebruiken voor korte controles, niet als plek waar ik uitgebreid mijn maandbudget zou plannen. Een praktische gewoonte is om na een grotere aankoop de app te openen en het bedrag met de bevestiging van de winkel te vergelijken. Als een betaling nog niet zichtbaar is, is het verstandig niet meteen aan te nemen dat er iets mis is: kaartbetalingen kunnen afhankelijk van de verwerking op verschillende momenten in je overzicht verschijnen. Bewaar daarom de bon of bestelmail totdat je transactie klopt.
De app is gratis en heeft een PEGI 3-classificatie. Dat zegt iets over de leeftijdsclassificatie, maar is geen garantie dat ieder onderdeel voor iedere gebruiker even gemakkelijk te bedienen is. Ook de gemiddelde beoordeling van 4,7 uit ongeveer tienduizend beoordelingen en de ruim 500 duizend installaties geven een indruk van de belangstelling, niet van de geschiktheid voor jouw specifieke behoeften. Ik zou mijn keuze vooral baseren op de vraag of je de ABN AMRO-creditcard gebruikt en of je een apart kaartoverzicht wilt.
De belangrijkste navigatietip is om voor jezelf een vaste controlemanier te kiezen. Bijvoorbeeld: bekijk kaartuitgaven na een aankoop die je niet direct herkent, en doe een rustigere controle wanneer je je maandelijkse kaartgebruik doorneemt. Zo voorkom je dat je iedere kleine transactie steeds opnieuw gaat controleren. Dat maakt de app nuttiger als hulpmiddel voor overzicht, zonder dat je er een volledige administratie van hoeft te maken.
Bediening bij verschillende motorische en zintuiglijke behoeften
Een app voor geldzaken moet in uiteenlopende omstandigheden bruikbaar zijn: met één hand, op een drukke plek, of wanneer iemand moeite heeft met kleine bedieningselementen of veel visuele informatie. Ik kan geen specifieke toegankelijkheidsinstellingen of certificeringen aan deze app toeschrijven. Daarom zou ik gebruikers die afhankelijk zijn van bijvoorbeeld schermlezerondersteuning, sterke vergroting of aangepaste contrastinstellingen aanraden die functies zelf op hun toestel te testen voordat ze de app als enige manier voor kaartcontrole gebruiken.
Voor wie motorische beperkingen heeft, is een rustige workflow belangrijker dan snelheid. Open de app wanneer je niet haastig tussen andere taken schakelt, en controleer een aankoop op een plek waar je het bedrag of de winkelnaam goed kunt vergelijken met je eigen bon. Dat verkleint de kans op een tikfout of een overhaaste conclusie. Als je merkt dat knoppen of tekst lastig te raken of te lezen zijn, kan de toegankelijkheidsinstelling van je telefoon soms helpen, maar de uiteindelijke ervaring verschilt per toestel en appweergave.
Ook voor mensen met een visuele of cognitieve beperking is de afbakening tot kaartuitgaven een mogelijk voordeel: je hoeft niet eerst door informatie over meerdere financiële producten heen. Tegelijk kan een compact overzicht juist te weinig context bieden als je transacties graag in een brede huishoudbegroting ziet. In dat geval werkt de app beter als aanvulling op een eigen overzicht dan als vervanging daarvan.
Een concrete aanpak die ik zinvol vind, is onbekende transacties niet alleen op bedrag te beoordelen. Vergelijk ook het moment en de winkelnaam met je aankoopbevestiging; een betaalomschrijving kan anders ogen dan de naam die je op een website zag. Die combinatie is vaak bruikbaarder dan alleen een snelle blik op het getal, vooral wanneer meerdere aankopen dicht bij elkaar zijn gedaan.
Onderweg, thuis en bij een gedeelde administratie
De app kan vooral van pas komen wanneer je niet achter een computer zit. Stel dat je in een winkel staat en twijfelt of je een aankoop met de creditcard hebt betaald, of dat je na een online bestelling wilt nagaan of het juiste bedrag is afgeschreven. Dan is een telefoonoverzicht praktischer dan later door papieren afschriften zoeken. Voor een terugkerende controle thuis kun je kaartuitgaven juist naast je eigen maandnotities leggen, zodat je ziet welke aankopen nog moeten worden verrekend.
Wie een gezamenlijke huishouding voert, moet wel bedenken dat een kaartoverzicht niet automatisch hetzelfde is als een gedeelde begroting. Als meerdere mensen uitgaven bespreken, is het nuttig om afspraken te maken over wie de transacties controleert en hoe bonnetjes of uitzonderlijke aankopen worden bijgehouden. De app kan helpen bij het bekijken van kaartuitgaven, maar vervangt geen gezamenlijke administratie of gesprek over wie waarvoor betaalt.
Voor reizigers of mensen die veel online kopen, kan een aparte kaartcontrole nuttig zijn om aankopen terug te vinden terwijl die nog vers in het geheugen liggen. Mijn praktische advies is om bij een afwijking eerst de aankoopbevestiging, het bedrag en de datum naast elkaar te leggen. Zo voorkom je dat je een herkenbare betaling als verdacht ziet alleen omdat de omschrijving onverwacht is. Als je een uitgave werkelijk niet herkent, behandel die dan als iets om nader te onderzoeken via de gebruikelijke kanalen van je kaartuitgever; de app zelf is geen vervanging voor dat contact.
De app is ook niet de beste keuze voor iemand die geen ABN AMRO-creditcard heeft of vooral transacties van andere betaalkaarten wil beheren. Een onafhankelijke budgetapp of de bankapp die meerdere rekeningen samenbrengt, kan dan logischer zijn. Het voordeel van een gespecialiseerd kaartoverzicht verdwijnt zodra je er informatie in verwacht die buiten die kaart valt.
Waar de grenzen liggen
De belangrijkste beperking is precies de specialisatie die de app aantrekkelijk maakt: je krijgt geen vanzelfsprekend compleet beeld van al je inkomsten en uitgaven. Wie aan het einde van de maand wil weten hoeveel er naar boodschappen, huur, vervoer en abonnementen ging, moet mogelijk gegevens uit andere bronnen combineren. Een spreadsheet of brede budgetapp is dan geschikter, mits je bereid bent transacties daar zelf bij te houden of te koppelen.
Een tweede aandachtspunt is dat een transactiescherm niet hetzelfde is als een sluitende administratie. Een kaartbetaling kan een andere omschrijving hebben dan de winkelnaam die je onthoudt, en het moment waarop je een aankoop ziet kan afhangen van de verwerking. Houd bij grotere of zakelijke uitgaven daarom de factuur of bon apart. Dat is een kleine extra stap, maar maakt latere controle betrouwbaarder dan vertrouwen op één regel in een app.
Ook de bedienbaarheid moet je persoonlijk beoordelen. De huidige versie is 7.13.3 en de vermelde minimale Android-versie is 7.0. Dat helpt om te bepalen of een Android-toestel aan de ondergrens voldoet, maar zegt op zichzelf niets over hoe prettig de app op een ouder of aangepast toestel werkt. Mensen die een specifieke combinatie van hulpmiddelen gebruiken, doen er goed aan eerst de belangrijkste handelingen te testen, zoals openen, een transactie vinden en de details lezen.
Ten slotte is een kaartapp vooral nuttig als je er af en toe bewust naar kijkt. Wie meldingen of dagelijkse budgetbegeleiding verwacht, moet nagaan of de eigen werkwijze daarmee overeenkomt in plaats van aan te nemen dat een kaartoverzicht automatisch die rol vervult. Ik zie de app als een hulpmiddel voor controle en terugvinden, niet als een coach die je uitgavenpatroon voor je beheert.
Voor wie deze kaartapp de juiste keuze is
Ik zou de ABN AMRO Creditcard aanraden aan mensen die de bijbehorende creditcard gebruiken en hun kaartuitgaven zonder omwegen willen nalopen. Vooral wie af en toe online koopt, uitgaven na een winkelbezoek wil controleren of kaartbetalingen gescheiden wil houden van de gewone betaalrekening, kan baat hebben bij die gerichte aanpak. International Card Services BV ontwikkelt de app; de naam maakt duidelijk dat de ervaring specifiek rond deze kaart is opgebouwd, niet rond alle financiële producten die je mogelijk gebruikt.
Ik zou hem minder snel aanraden als je één app zoekt voor alle banken, een gedetailleerde categorie-indeling wilt of sterk afhankelijk bent van toegankelijkheidsfuncties die je nog niet hebt kunnen testen. In die gevallen is een brede budgetoplossing of een alternatief dat beter aansluit op je hulpmiddelen mogelijk praktischer. De nuttigste keuze is niet de app met de meeste functies, maar de app die je betrouwbaar kunt gebruiken voor de taak die je echt hebt.
Mijn eindoordeel is positief, maar bewust afgebakend: dit is een praktische aanvulling voor het volgen van ABN AMRO-creditcarduitgaven, geen alles-in-één geldbeheerder. Gebruik hem om betalingen terug te vinden, controleer ongewone omschrijvingen met je bon en houd een aparte administratie aan wanneer je een volledig huishoudbudget nodig hebt. Met die verwachtingen kan de app overzicht geven zonder meer te beloven dan een kaartgerichte financiële app behoort te doen.
Veelgestelde vragen over ABN AMRO Creditcard
Wat is ABN AMRO Creditcard en waarvoor gebruik je de app?
ABN AMRO Creditcard is bedoeld voor klanten die hun ABN AMRO-creditcard digitaal willen beheren. Afhankelijk van de beschikbare functies kun je onder meer kaarttransacties bekijken, je uitgaven volgen en praktische zaken rond je kaart regelen. De precieze mogelijkheden kunnen verschillen per kaart, toestel en versie van de app. Controleer daarom vóór het downloaden de actuele appbeschrijving en voorwaarden van ABN AMRO.
Heb ik een ABN AMRO-rekening of creditcard nodig om de app te gebruiken?
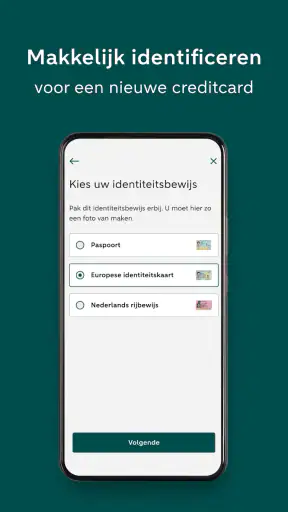
De app is gericht op het beheren van een ABN AMRO-creditcard en is daardoor vooral relevant als je zo’n kaart hebt. Voor aanmelden kan verificatie nodig zijn, bijvoorbeeld met gegevens of een beveiligingsmethode die ABN AMRO aanbiedt. Welke rekening of inlogmethode vereist is, hangt af van je situatie en de actuele inrichting van de app. Raadpleeg bij twijfel de officiële informatie van de bank.
Hoe veilig is ABN AMRO Creditcard en welke gegevens verwerkt de app?
De app is bedoeld voor gebruik met financiële gegevens, dus beveiliging en zorgvuldig omgaan met je telefoon zijn belangrijk. ABN AMRO kan beveiligingsmaatregelen toepassen, zoals inloggen of toestelverificatie; de beschikbare opties kunnen per versie verschillen. Lees vóór gebruik het privacybeleid en de appmachtigingen. Deel nooit je inloggegevens of verificatiecodes en neem bij verdachte transacties direct contact op met de bank.
Kan ik met de app mijn creditcarduitgaven en transacties controleren?
De app is ontworpen om het beheer van je creditcard overzichtelijker te maken, waaronder inzicht in kaartinformatie en transacties voor zover die functies voor jouw kaart beschikbaar zijn. Houd er rekening mee dat een betaling soms niet meteen als definitieve boeking verschijnt en dat bedragen tijdelijk kunnen afwijken door reserveringen. Voor een volledig overzicht of vragen over een transactie kun je ook de officiële bankkanalen raadplegen.
Is ABN AMRO Creditcard gratis en op welke telefoons werkt de app?
Het downloaden van de app kan gratis zijn, maar dat betekent niet automatisch dat je creditcard zelf kosteloos is: kaartkosten, rente en andere voorwaarden volgen uit je overeenkomst met ABN AMRO. De app vereist bovendien een compatibel Android- of iOS-toestel en een ondersteunde besturingssysteemversie. Controleer de actuele appstorevermelding en de tarieven en voorwaarden van de bank voordat je de app installeert of een kaart aanvraagt.
De beste onderdelen van ABN AMRO Creditcard
Aandachtspunten bij ABN AMRO Creditcard